長年放置してきた借金や未払金について、「もう5年以上経ったから時効で消えたはずだ」と思い込んでいた矢先、債権回収会社から届いた1通の通知書や電話での何気ない受け答えによって、突如として時効までのカウントダウンがゼロに戻ってしまうケースが後を絶ちません。法的なルールを正確に把握していないばかりに、取り返しのつかない不利益を被る債務者が急増しています。
かつて日本の民法では「時効の中断」と呼ばれていた概念は、法改正によって「時効の更新」へと名称および法体系が抜本的に再編されました。言葉の響きこそ穏やかになったものの、その実態は「積み上げてきた時効期間が完全に消滅し、最初から数え直しになる」という極めて強力な法的効力を持っています。本稿では、時効の更新が起きる具体的な条件や完成猶予との違い、債権回収の現場で多発する落とし穴と正しい対処法を徹底的に解剖します。
【民法改正で何が変わった?】「時効の更新」と「時効の中断」の決定的な違い
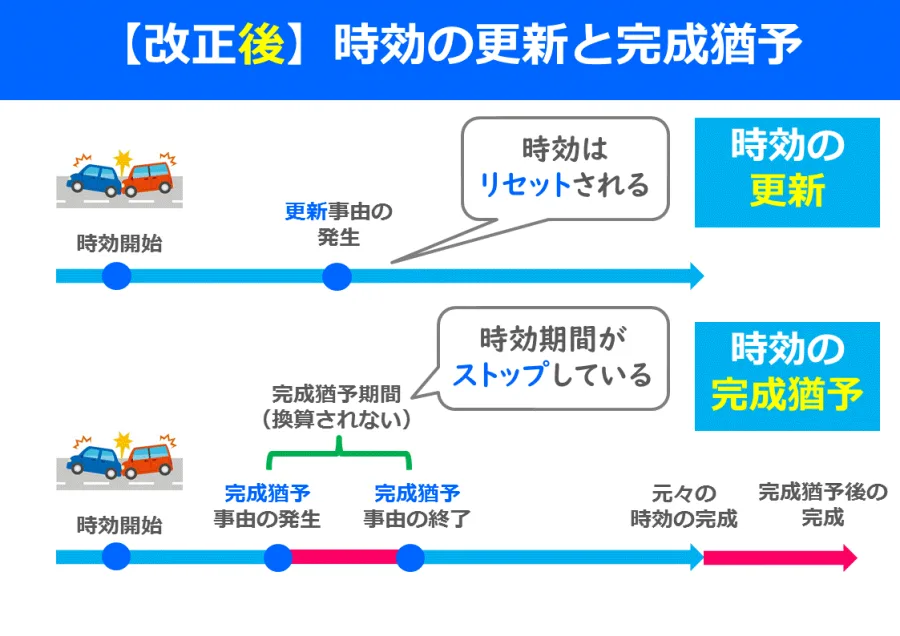
日本の債権管理実務において極めて重要な転換点となったのが、民法改正の施行です。従来の旧民法下では、時効の進行を止める仕組みとして「時効の中断」および「時効の停止」という用語が使われていましたが、日常用語の「中断(一時的なストップ)」と法律上の効果(ゼロへのリセット)に著しい乖離があり、一般の利用者に重大な誤解を与え続けていました。
この混乱を是正するため、現行法では法的効果に合わせて明確に2つの概念へ分離・再構築されました。
1つ目が完成猶予です。これは、特定の事由がある場合に「一定期間、時効の完成がストップする(猶予される)」状態を指します。時計の針が一時停止するイメージであり、猶予事由が解消されれば、過去に経過した年数はそのまま維持されます。
2つ目が本稿の主眼である時効の更新です。これは、特定の事由が発生した確定時点で「これまでに経過した期間が完全に帳消しとなり、ゼロから新たな時効期間が進行し始める」効力を持ちます。旧法でいう「時効の中断」のうち、リセット効果を持つ側面がこの「更新」に該当します。
あわせて、権利を行使できることを知った時から進行する時効起算点についても統一的なルールが敷かれました。原則として「債権者が権利を行使できることを知った時から5年間」行使しないときは消滅時効が完成します。消費者金融、銀行、クレジットカード会社からの借入は、最終返済期日の翌日を知った時から5年で時効を迎えるのが標準的な基準です。
借金の消滅時効リセットの落とし穴|「時効の更新」が発生する3大条件
長期間にわたり請求を逃れてきた債務者が、最も油断した瞬間に直面するのが消滅時効リセットの事態です。債務者が意図せず時効を振り出しに戻してしまう代表的な借金時効更新の条件には、主に以下の3つの事由が存在します。
1. 最も危険な日常の罠「債務の承認」
時効更新の事由の中で、最も件数が多く警戒すべき事由が債務の承認です。これは債務者が「自分には支払い義務がある」と認める言動を指します。驚くべきことに、全額の支払いを約束する必要はなく、極めて軽微な行為であっても法的に承認とみなされます。
たとえば、債権回収業者からの督促電話に対して「今はお金がないので来月まで待ってください」と猶予を懇願する発言をしたり、送られてきた和解書や減額申出書に署名捺印したりする行為は明白な債務承認です。加えて、「誠意を見せてほしい」と言われて応じたわずか1円〜1,000円程度の部分返済であっても、借金の存在を前提とした行為であるため、その瞬間に時効が更新され、過去4年11カ月の経過が無に帰します。
2. 法的手続きの完了「裁判上の請求」と確定判決
債権者が裁判所に訴訟を提起する、あるいは支払督促の効力を活用して法的な請求を行った場合、手続き中は時効の完成が猶予されます。そして、裁判で勝訴判決が確定した時点、あるいは異議申立を行わずに仮執行宣言付支払督促が確定した時点で、正式に時効の更新が発生します。
さらに恐ろしいのは、判決等が確定すると、それまで5年だった消滅時効期間が10年間に延長されるという点です。これにより、債権者は向こう10年間にわたって強制執行を行う強力な権利を保持することになります。
3. 強制執行の着手「差押え・仮差押え」
給料の差し押さえや銀行口座の凍結など、差押え仮差押えの手続きが申し立てられた場合も時効の進行は阻まれます。差押えの手続きが完了・終了した時点で時効が更新され、再びゼロからのカウントが始まります。なお、仮差押えや仮処分の場合は時効の更新ではなく、手続き終了から6カ月間の完成猶予にとどまる点には法的な違いがあります。
【徹底比較】時効の更新・完成猶予・時効援用の法的効力と違い
時効を巡る各種手続きについて、それぞれの法的効果と債権回収実務における重要性を以下の比較表にまとめました。
| 法的行為・手続き | 生じる法的効力 | リセット後の期間/猶予幅 | 実務上の重要度と注意点 |
|---|---|---|---|
| 債務の承認 (一部返済、猶予願、誓約書) |
時効の更新 (完全リセット) |
承認の翌日から原則5年 | 電話口の「払います」の一言でも成立する最大の落とし穴。録音証拠で更新が立証される事例が多数。 |
| 裁判上の請求 (訴訟提起、支払督促) |
手続中は完成猶予 判決確定で時効の更新 |
確定の翌日から10年に延長 | 裁判所からの郵便を無視すると債権者の主張が全面的に認められ、期間が10年に伸びる。 |
| 催告と内容証明郵便 (裁判外の請求書送付) |
完成猶予のみ (更新はしない) |
到達から6カ月間の一時停止 | 時効直前に債権者が訴訟準備の時間を稼ぐ手段。催告を連続して送っても2回目以降の猶予効果はない。 |
| 差押え・強制執行 (給与・預金の差押え) |
手続中は完成猶予 終了時に時効の更新 |
手続終了の翌日から10年 | 判決や公正証書に基づき財産が差し押さえられると逃れられない。配当や回収不能で終了した時点でリセット。 |
| 時効援用の手続き (配達証明付内容証明) |
権利の確定消滅 (債務の完全消滅) |
永久に支払い義務が消滅 | 5年経過後に債務者側から能動的に行使する唯一の手段。時効の更新事由がないことを確認して通知する。 |
【実態検証】「千円の返済で4年11カ月の忍耐が水泡に」債権回収の現場で見えるリアル
現場の取材から浮かび上がるのは、債権回収会社(サービサー)の高度に計算されたアプローチと、法知識を持たない債務者の心理的隙を突いた攻防の現実です。
ある大手債権回収会社の元担当者は、現場の回収マニュアルについて次のように証言しています。
「時効完成の5年が迫っている不良債権案件に対しては、強硬な取り立てをあえて行いません。むしろ『元金の1割だけ支払ってくれれば残りは分割で構わない』『本日中に1,000円だけでも振り込んでくれれば利息を大幅に減免できる』といった、債務者が応じやすい極めて低ハードルな提案を持ちかけます。債務者が少しでも支払えば、その時点で『債務の承認』が法的に完成し、時効期間を完全にリセットできるからです」
実際に、過去にクレジットカードのキャッシング枠を滞納し、あと1カ月で5年の時効を迎えるはずだった40代男性の手記には、後悔に満ちた告白が綴られています。
「自宅に届いた『優遇措置のお知らせ』という封書を見て、つい記載されたコールセンターに電話をしてしまいました。『生活が苦しいので今は払えない』と伝えたところ、オペレーターから『では確認料として3,000円だけ指定口座に入れてください。そうすれば今月の督促は止めます』と言われ、安心してお金を振り込んでしまったのです。数カ月後、弁護士に時効の手続きを依頼しに行った際、その3,000円の振り込みによって時効が完全にリセットされていた事実を知り、目の前が真っ暗になりました」
心理学・行動経済学の観点から見ても、人間は「負い目」や「罪悪感」を抱えている対象から救済策を提示されると、防衛本能から安易な合意を選んでしまう傾向があります。債権者側はこの心理構造を熟知しており、債務承認を合法的に引き出すためのコミュニケーションを展開しているのです。
一般に知られていない盲点とネットの誤解|「待てば勝手に消える」は大間違い
ネット上の掲示板やSNSでは、時効に関する危険な誤情報が流布されています。ここでは、債務者が陥りがちな代表的誤解を是正します。
誤解1:5年経てば自動的に借金の支払い義務は消滅する?
これは最大の誤解です。民法上の消滅時効は、時間が経過しただけで自動的に借金が消える制度ではありません。債務者が債権者に対して「時効の制度を利用し、借金を支払いません」という意思表示を行う時効援用の手続きを行って初めて、法的に債務が消滅します。何もしないまま放置していれば、10年経とうが20年経とうが債権者には請求する権利が残り続けます。
誤解2:裁判所からの支払督促は無視してやり過ごせばよい?
裁判所から届く「特別送達」と書かれた支払督促や訴状を居留守や放置で無視することは、極めて致命的な自殺行為です。支払督促が届いてから2週間以内に異議申立書を提出しない場合、債権者の言い分通りの「仮執行宣言付支払督促」が出され、時効が更新されて10年に延びるだけでなく、給与や預金口座が即座に差し押さえられる法的根拠が完成してしまいます。
誤解3:債権者からの催告書(普通郵便・内容証明)で時効がリセットされる?
「督促の手紙が届いたから時効がリセットされた」と諦めてしまう人がいますが、これも正確ではありません。催告と内容証明郵便の送付は、前述の通り「6カ月間の完成猶予」を与えるだけであり、単体で時効を更新(ゼロに戻す)させる効力はありません。債権者がその6カ月以内に裁判上の請求を起こさなければ、時効はそのまま完成に向かいます。
【プロの結論】時効援用を狙うべき人・慎重に債務整理を検討すべき人の判断基準
債務者が直面している現状によって、取るべき最善の法的ルートは二分されます。以下の基準に従い、感情論ではなく冷徹なリスク管理のもとで判断を下す必要があります。
【時効援用を選択すべき人の条件】 1. 最終返済期日(または利用停止日)から5年以上が確実に経過している 2. 過去5年間に一度も返済しておらず、電話で支払い猶予の懇願もしていない(債務承認の痕跡がない) 3. 過去10年間に裁判所からの判決や支払督促の確定通知を受け取っていない 4. 住民票を異動させておらず、公示送達などによる裁判確定のリスクが極めて低い
【時効に固執せず、速やかに債務整理(任意整理・自己破産等)を選ぶべき人の条件】 1. 過去5年以内に端数でも返済履歴がある、または電話で支払いを約束してしまっている 2. 裁判所から支払督促や訴状が届いており、放置すれば差し押さえが不可避である 3. 借入先が多数にのぼり、それぞれの時効起算点を正確に立証・管理できていない 4. 家族の生活環境を守るため、これ以上の心理的ストレスや督促への怯えから今すぐ脱出したい
【時効の更新】に関するよくある質問(FAQ)
Q1:債権回収会社から「少しだけでも支払って」と言われた場合、どう対応すべきですか?
A1:絶対に支払いに応じてはいけません。1円でも振り込んだり、「来週払います」と口頭で伝えたりした時点で「債務の承認」とみなされ、時効の更新が発生してタイマーがゼロに戻ります。「専門家に相談してから書面で回答します」とだけ伝え、速やかに通話を終了して弁護士や司法書士に相談してください。
Q2:裁判所から特別送達で「支払督促」が届いた場合、時効を成立させることは可能ですか?
A2:可能です。ただし、書類を受け取ってから2週間以内に裁判所へ「異議申立書」を提出しなければなりません。申立書の中で「消滅時効を援用する」旨を主張することで、裁判手続きの中で時効援用を成立させ、請求を退けることができます。放置すると時効が更新され10年延長されます。
Q3:時効援用を行う際、自分で電話をかけて伝えるだけで効果はありますか?
A3:電話での口頭伝達は極めて危険です。言った・言わないのトラブルになるだけでなく、通話内容を誘導されて債務承認の言質を取られる恐れがあります。時効援用は必ず、確定日付が残り証拠力の高い「配達証明付き内容証明郵便」を作成し、債権者へ送付する厳格な手続きを踏んでください。
まとめ:時効の更新リスクを見極め、確実な法的解決を選択する
「時効の更新」は、放置された借金問題において債権者と債務者のパワーバランスを一瞬で逆転させる強力な法的装置です。民法改正によって概念が整理されたことで、完成猶予との境界線がより明確になり、日常的な会話や少額の返済が持つ法的重みは一層増しています。
消滅時効を成立させるためには、「時効更新事由の有無を精緻に調査すること」「債権者の揺さぶりに対して債務の承認を一切行わないこと」、そして「適切なタイミングで配達証明付き内容証明郵便による時効援用を通知すること」の3原則を徹底しなければなりません。中途半端な知識で自力対応を試みることは、5年間の積み重ねを一瞬で無駄にする最大のリスクを孕んでいます。督促状が届いた際は決して慌てて連絡を取らず、借金問題に精通した法書士や弁護士の専門的診断を仰ぎ、確実な人生の再建へと舵を切ることが肝要です。